Kort svar
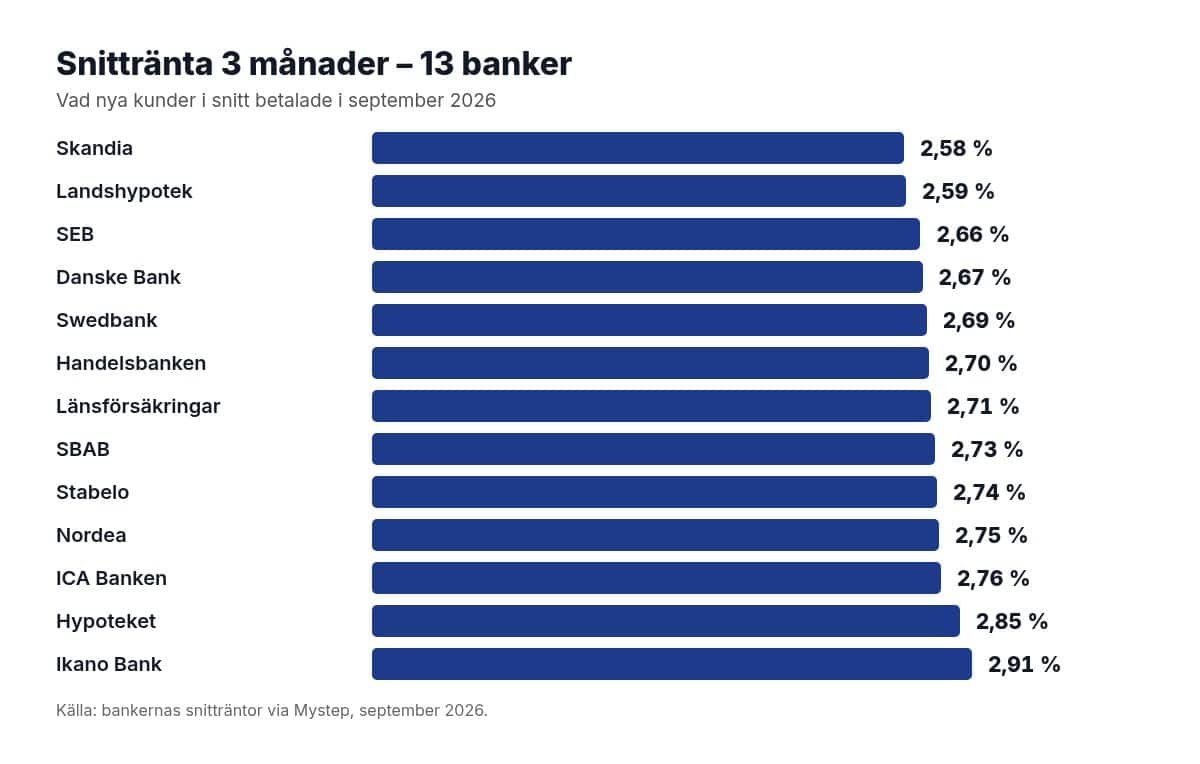
Lägst snittränta på 3 månaders bindning i september 2026 hade Skandia (2,58 %), Landshypotek (2,59 %) och SEB (2,66 %). På 1 år var Stabelo (2,99 %), Swedbank (3,04 %) och Danske Bank (3,05 %) billigast. Titta på snitträntan – det bankerna faktiskt ger kunderna – inte listräntan, och be om erbjudanden från minst tre banker. Riksbanken väntas höja styrräntan från 1,75 % mot cirka 2,4 % till hösten 2027.
Vårt val per behov
| Behov | Vårt val | Varför |
|---|---|---|
| Lägst rörlig ränta (3 mån) | Skandia | 2,58 % i snittränta sep 2026 |
| Lägst 1-årsränta | Stabelo | 2,99 % i snitt, låg listränta (3,18 %) |
| Lägst 3–5 år | Danske Bank | 3,24 % (3 år) och 3,35 % (5 år) i snitt |
| Lång bindning 10 år | SEB | Listränta 4,49 %, bland de lägsta på 10 år |
| Lantbruk/villa på landet | Landshypotek | 2,59 % i snitt 3 mån |
Snitträntor för bolån – alla banker
| Bank | Snitt 3 mån | Snitt 1 år | Snitt 2 år | Snitt 3 år | Snitt 5 år | Listränta 3 mån |
|---|---|---|---|---|---|---|
| Skandia | 2,58 % | 3,10 % | 3,29 % | 3,48 % | 3,52 % | 3,55 % |
| Landshypotek | 2,59 % | 3,14 % | 3,38 % | 3,51 % | 3,64 % | 3,09 % |
| SEB | 2,66 % | 3,09 % | 3,29 % | 3,32 % | 3,47 % | 3,94 % |
| Danske Bank | 2,67 % | 3,05 % | 3,23 % | 3,24 % | 3,35 % | 3,84 % |
| Swedbank | 2,69 % | 3,04 % | 3,41 % | 3,25 % | 3,69 % | 3,89 % |
| Handelsbanken | 2,70 % | 3,12 % | 3,48 % | 3,44 % | 3,81 % | 3,94 % |
| Länsförsäkringar | 2,71 % | 3,11 % | 3,59 % | 3,71 % | 3,90 % | 3,94 % |
| SBAB | 2,73 % | 3,20 % | 3,38 % | 3,54 % | 3,73 % | 3,15 % |
| Stabelo | 2,74 % | 2,99 % | 3,25 % | 3,37 % | – | 2,66 % |
| Nordea | 2,75 % | 3,38 % | 3,61 % | 3,67 % | 3,85 % | 3,94 % |
| ICA Banken | 2,76 % | 3,35 % | 4,08 % | – | – | 3,48 % |
| Hypoteket | 2,85 % | 3,31 % | 3,42 % | 3,26 % | 3,67 % | 3,31 % |
| Ikano Bank | 2,91 % | 3,20 % | 3,97 % | 3,95 % | – | 3,63 % |
Listräntor – utgångspriset före rabatt
| Bank | 3 mån | 1 år | 2 år | 3 år | 5 år | 10 år |
|---|---|---|---|---|---|---|
| Hypoteket | 3,31 % | 3,99 % | 4,30 % | 4,39 % | 4,48 % | – |
| SBAB | 3,15 % | 3,72 % | 4,09 % | 4,19 % | 4,39 % | 4,74 % |
| SEB | 3,94 % | 3,64 % | 3,89 % | 3,99 % | 4,19 % | 4,49 % |
| Handelsbanken | 3,94 % | 3,69 % | 3,94 % | 3,99 % | 4,19 % | 4,40 % |
| Nordea | 3,94 % | 3,69 % | 3,94 % | 3,99 % | 4,19 % | – |
| Danske Bank | 3,84 % | 3,54 % | 3,89 % | 4,04 % | 4,19 % | 4,49 % |
| Swedbank | 3,89 % | 3,62 % | 3,89 % | 3,99 % | 4,19 % | 4,39 % |
| Länsförsäkringar | 3,94 % | 3,74 % | 3,99 % | 4,10 % | 4,29 % | 4,60 % |
| Stabelo | 2,66 % | 3,18 % | 3,57 % | 3,68 % | 3,95 % | 4,15 % |
| ICA Banken | 3,48 % | 4,19 % | 4,69 % | 4,90 % | 5,27 % | 5,77 % |
| Skandia | 3,55 % | 4,27 % | 4,62 % | 4,74 % | 4,88 % | – |
| Ikano Bank | 3,63 % | 3,90 % | 4,42 % | 4,62 % | 4,97 % | 5,53 % |
| Landshypotek | 3,09 % | 3,74 % | 4,05 % | 4,15 % | 4,35 % | – |
Listräntan är bankens utgångspris. De flesta kunder får rabatt och betalar något i närheten av snitträntan. Stor skillnad mellan list- och snittränta (som hos SEB och Handelsbanken på 3 mån) betyder att det finns mycket att förhandla om.
Vad kostar skillnaden i kronor?
Ett lån på 3 000 000 kr till 2,58 % kostar 77 400 kr om året i ränta. Till 2,91 % kostar det 87 300 kr – nästan 10 000 kr mer före ränteavdrag. Efter 30 % ränteavdrag är skillnaden ungefär 6 900 kr per år. Därför lönar det sig att jämföra även när skillnaden bara är några tiondelar.
Vad betalar jag per månad?
På 3 miljoner kr är skillnaden mellan bästa snittränta och listräntan cirka 3 400 kr i månaden före avdrag.
| Ränta | Ränta per år | Per månad före avdrag | Per månad efter ränteavdrag* |
|---|---|---|---|
| 2,58 % | 77 400 kr | 6 450 kr | 4 515 kr |
| 2,75 % | 82 500 kr | 6 875 kr | 4 812 kr |
| 2,91 % | 87 300 kr | 7 275 kr | 5 092 kr |
| 3,94 % | 118 200 kr | 9 850 kr | 6 895 kr |
Vilka bolåneregler gäller 2026?
Sedan 1 april 2026 får du låna upp till 90 % av bostadens värde, och det skärpta amorteringskravet är borttaget.
| Regel | Före 1 april 2026 | Från 1 april 2026 |
|---|---|---|
| Bolånetak vid köp | 85 % | 90 % |
| Kontantinsats | Minst 15 % | Minst 10 % |
| Tilläggslån | – | Högst 80 % belåning |
| Amortering vid 50–70 % belåning | 1 % per år | 1 % per år |
| Amortering över 70 % belåning | 2 % per år | 2 % per år |
| Skärpt krav vid skuld > 4,5 × inkomst | +1 % per år | Borttaget |
Reglerna gäller alla banker lika – Stabelo, Nordea och SBAB tillämpar samma lag. Däremot gör varje bank sin egen kreditprövning med kvar-att-leva-på-kalkyl och en högre kalkylränta än dagens.
Prognos: vart är bolåneräntorna på väg?
Riksbanken lämnade styrräntan oförändrad på 1,75 % i september (gäller från 30 september 2026) men höjde sin räntebana: prognosen är 1,85 % i snitt fjärde kvartalet 2026, 2,07 % första kvartalet 2027, 2,24 % andra kvartalet och 2,38 % tredje kvartalet 2027. Nästa besked kommer den 4 november 2026.
SEB räknar med höjningar i november 2026 samt februari och maj 2027 till 2,50 %, och noterar att marknaden prisar in ännu snabbare höjningar. SBAB:s chefsekonom Robert Boije sade den 29 oktober till Placera att han väntar sig tre höjningar på fyra månader. Bunda räntor har redan börjat stiga – flera banker höjde sina listräntor för bundna lån i september.
Vad betyder det för dig? Om styrräntan stiger med drygt 0,6 procentenheter och banken följer med, ökar ett rörligt lån på 3 miljoner kr med cirka 19 000 kr per år före ränteavdrag. Den som vill ha förutsägbarhet kan binda en del av lånet – men bundna räntor ligger redan högre än rörliga.
Så får du bästa räntan – fem steg
- Ta reda på din nuvarande ränta och belåningsgrad.
- Jämför snitträntorna ovan och välj ut 3–4 banker.
- Ansök eller be om erbjudande – en låneförmedlare kan ta in flera bud med en kreditupplysning.
- Visa det bästa budet för din nuvarande bank och be den matcha.
- Upprepa förhandlingen varje gång bindningstiden går ut eller när styrräntan ändras.
Rörlig eller bunden ränta?
Rörlig ränta (3 mån) har historiskt varit billigast över tid, men du bär risken när räntan stiger. Bunden ränta ger förutsägbarhet. Med höjningar i sikte är en mix – till exempel halva lånet rörligt och halva bundet 2–3 år – ett sätt att sprida risken. Tänk också på att ränteskillnadsersättning kan tillkomma om du löser ett bundet lån i förtid.
Vilken bank passar mig?
Det beror mer på din belåning och förhandlingsvilja än på banken.
Låg belåning
Skandia och Landshypotek har lägst snitt på rörligt (2,58–2,59 %). Landshypotek kräver ofta lägre belåningsgrad.
Vill inte förhandla
SBAB och Stabelo har låga listräntor (3,15 resp. 2,66 %) och mindre rabatt-förhandling.
Bunden 1 år
Stabelo har lägst snitt på 1 år (2,99 %).
Allt i en bank
Storbankerna (SEB, Swedbank, Handelsbanken, Nordea) har snitt 2,66–2,75 % men listräntor runt 3,9 %.
Det som talar för att jämföra nu
- Byte av rörligt lån är gratis
- Snitträntorna skiljer bara 0,33 p.e. – förhandling ger mer än bankval
- Nya regler ger högre bolånetak
Det som talar emot att vänta
- Listräntan kan ligga 1,2 p.e. över snittet
- Rörliga räntor väntas stiga 2026–2027
- Bundna räntor har redan höjts
Hur mycket sänker ränteavdraget kostnaden?
Du får tillbaka 30 % av räntan upp till 100 000 kr per person och år, och 21 % på det som överstiger.
På ett lån på 3 miljoner kr till 2,75 % blir räntan 82 500 kr om året. Står ni två på lånet och delar räntan lika får ni tillbaka 24 750 kr sammanlagt, så nettokostnaden blir cirka 4 800 kr i månaden. Ränteavdraget betalas ut via slutskatten, eller varje månad om du jämkar.
Så valde vi – metod och oberoende
Så viktar vi kriterierna:
Metod: Snitträntorna är bankernas egna rapporterade genomsnitt för nya bolån i september 2026 och listräntorna gäller 15 oktober 2026, sammanställda av Mystep. Prognosen bygger på Riksbankens penningpolitiska rapport 24 september 2026 och bankernas publicerade prognoser. Vi rangordnar på snittränta eftersom det speglar vad kunderna faktiskt betalar.
Oberoende: Investportalen tar inte betalt av bankerna för placering i tabellerna. Uppdateras när bankerna publicerar nya snitträntor (runt den 5:e varje månad).
Vanliga frågor
Vilken bank har lägst bolåneränta 2026?
Lägst snittränta på 3 månader i september 2026 hade Skandia (2,58 %), Landshypotek (2,59 %) och SEB (2,66 %). På 1 års bindning hade Stabelo lägst (2,99 %).
Vad är skillnaden mellan listränta och snittränta?
Listräntan är bankens utgångspris. Snitträntan är vad kunderna i snitt betalade förra månaden efter rabatt – och det du bör förhandla mot.
Hur mycket kan jag låna 2026?
Upp till 90 % av bostadens värde vid köp sedan 1 april 2026. Hur mycket banken lånar ut beror sedan på din inkomst och kvar-att-leva-på-kalkyl.
Vilken bank har bästa bolåneräntan just nu?
Med 3 månaders bindning hade Skandia lägst snittränta i september 2026 (2,58 %), följt av Landshypotek (2,59 %) och SEB (2,66 %).
Vad är skillnaden mellan snittränta och listränta?
Listräntan är bankens utgångspris. Snitträntan är vad kunderna i genomsnitt fick efter rabatt och visar vad du realistiskt kan förhandla dig till.
Kommer bolåneräntorna att stiga 2026–2027?
Riksbankens prognos (sep 2026) pekar på en styrränta runt 2,4 % hösten 2027, mot 1,75 % i dag. SEB väntar 2,50 % i maj 2027. Rörliga bolåneräntor väntas därför stiga.
Hur jämför jag bolåneräntor?
Jämför snitträntan för samma bindningstid, ta in minst tre erbjudanden och låt din bank matcha det bästa.
Vilken bank har lägst bunden ränta?
I september 2026 hade Stabelo lägst snitt på 1 år (2,99 %) och Danske Bank lägst på 3 år (3,24 %) och 5 år (3,35 %).
När kommer nästa räntebesked?
Den 4 november 2026, och därefter den 16 december 2026 med ny räntebana.
Källor (6)
- Mystep bolåneräntor kontrollerad okt 2026
- Riksbanken räntebana kontrollerad okt 2026
- Placera/Finwire om SEB:s prognos kontrollerad okt 2026
- Finansinspektionen – nya bolåneregler från 1 april 2026 kontrollerad okt 2026
- Riksbanken – prognos för styrräntan kontrollerad okt 2026
- Skatteverket – belopp och procent 2026 kontrollerad okt 2026

Inga kommentarer än